In questa pagina
Risposta rapida: Chi risponde di cosa in un orto pensile lo decidono il contratto e la legge locale. Punto di partenza comune: il proprietario risponde di tetto, accessi ed edificio, il fornitore del proprio lavoro e personale, e le attività hanno una supervisione concordata in anticipo. Fate confermare ripartizione e assicurazioni da broker e legale quest’inverno, prima di firmare per la primavera 2027.
Parte della nostra guida: Fattoria all'aperto.
L’assicurazione e la responsabilità civile di un orto pensile sono temi che si rimandano volentieri, finché il rinnovo di un contratto di locazione o il questionario di una banca li riporta in primo piano. A quel punto l’orto è già installato, il calendario delle attività è fissato e nessuno ricorda chi abbia accettato cosa. Dove l’inverno interrompe la coltivazione, la stagione all’aperto si è chiusa e la prossima finestra di installazione sarà la primavera 2027: i prossimi mesi sono quindi il momento giusto per definire contratti e coperture.
Questo articolo è un elenco di domande per il vostro broker e il vostro legale, non una consulenza legale o assicurativa. Regole, massimali abituali e condizioni di polizza cambiano da paese a paese, e solo i professionisti che leggono i vostri documenti possono dire di che cosa ha bisogno il vostro edificio.
Chi risponde di cosa in un orto pensile?
Chi è responsabile di cosa lo decidono il vostro contratto e la legge del luogo in cui si trova l’edificio; per prepararvi, prima di incontrare il broker e il legale, classificate ogni rischio in base a chi lo controlla. Il proprietario o il gestore controlla il tetto, il percorso di accesso e il regolamento dell’edificio. Il fornitore controlla come lavorano i suoi agricoltori urbani, quali attrezzature portano e come conducono le attività. Inquilini e visitatori non controllano quasi nulla, quindi la loro sicurezza va organizzata dagli altri due.
La tabella che segue è un punto di partenza comune, non una regola. A decidere dove si colloca ogni rischio sono il contratto e la legge locale: trattate ogni riga come una domanda da verificare con il broker e il legale.
| Rischio | Di solito ne risponde | Che cosa chiedere |
|---|---|---|
| Struttura e carichi del tetto | Proprietario, con il parere di un ingegnere strutturista | Una verifica strutturale prima di fissare la disposizione |
| Impermeabilizzazione e scarichi | Proprietario, nei limiti dell’eventuale garanzia della copertura | Regole di posa, tappetini di protezione e una documentazione dello stato iniziale |
| Accesso, bordi del tetto e parapetti | Proprietario o gestore | Regole di accesso scritte e una planimetria delle zone aperte e chiuse |
| Infortuni del personale del fornitore | Fornitore, in quanto datore di lavoro | La prova della regolarità contributiva e assicurativa |
| Danni causati dal lavoro del fornitore | Fornitore | Un attestato della polizza di responsabilità civile, con massimali approvati dal vostro broker |
| Inquilini e visitatori durante le attività | Edificio ospitante e fornitore, insieme | Un responsabile designato, un numero massimo di partecipanti e una procedura per gli incidenti |
Anche le decisioni legate al meteo e i controlli stagionali hanno bisogno di un responsabile. La nostra verifica autunnale delle responsabilità in un orto pensile tratta questa ripartizione, quindi qui non la ripetiamo.
Quali assicurazioni deve avere il fornitore di un orto pensile?
Aspettatevi che il fornitore abbia una polizza di responsabilità civile per i danni che il suo lavoro può causare ad altri, e una copertura per i propri dipendenti in caso di infortunio; quali garanzie e massimali richiedere lo decide il vostro broker. I nomi delle polizze e i sistemi di tutela dei lavoratori cambiano da paese a paese. Chiedete anche che la polizza descriva il lavoro che il fornitore svolgerà davvero sul vostro tetto, laboratori compresi.
Il DURC attesta la regolarità di un’impresa nei pagamenti e negli adempimenti verso INPS e INAIL, si verifica online e vale 120 giorni. Se affidate il servizio come datori di lavoro e avete la disponibilità giuridica dei luoghi, l’articolo 26 del D.Lgs. 81/2008 chiede di verificare l’idoneità tecnico-professionale dell’impresa e di promuovere cooperazione e coordinamento, anche con il DUVRI. Il vostro RSPP o il vostro legale vi diranno se e come si applica al vostro caso.
I massimali sono una decisione del vostro broker, in base a contratti di locazione, finanziatori e assicurazione dell’edificio. Un esempio: i programmi di MicroHabitat includono una copertura di responsabilità civile, descritta nelle sue FAQ; chiedete la stessa informazione per iscritto a qualsiasi fornitore. Altre domande da porre sono nella nostra guida per scegliere un’azienda di agricoltura urbana.
Che cosa dimostra davvero un attestato di assicurazione?
Un attestato di assicurazione dimostra che alla data di emissione esisteva una polizza, e poco altro. Riassume le garanzie, ma non sostituisce il contratto, le sue esclusioni e le sue condizioni. Chiedete al vostro broker se, e come, sareste informati di una disdetta o di una modifica della polizza a metà stagione.
Quando ricevete un attestato, verificate con il broker questi punti:
- L’assicurato indicato in polizza è la stessa persona giuridica che firma il vostro contratto.
- Il periodo di copertura comprende l’intera stagione, installazione e rimozione incluse.
- Garanzie e massimali corrispondono a quanto avete richiesto.
- Le attività assicurate includono agricoltura urbana, installazione e attività con partecipanti.
- Un nuovo attestato arriva a ogni rinnovo, invece della copia dell’anno precedente.
Il proprietario deve essere incluso tra gli assicurati della polizza?
Se includere il proprietario tra gli assicurati sia utile e possibile lo stabilisce il vostro broker, valutando i contratti di locazione e la vostra assicurazione. In Nord America il proprietario può chiedere di essere indicato come “additional insured” nella polizza di responsabilità civile del fornitore. Secondo una circolare dell’autorità di vigilanza assicurativa del Connecticut, ciò avviene con un’appendice o con l’indicazione nella polizza stessa e può comportare un costo; un semplice attestato non conferisce al suo titolare alcun diritto.
Fuori dal Nord America prassi e terminologia possono essere diverse: chiedete al broker come tutelare gli interessi del proprietario e al legale come il contratto debba ripartire le responsabilità. Se si concorda un’estensione della copertura, chiedete l’appendice stessa e non solo un attestato che la cita. Stabilite quali società includere, spesso la proprietà e la società di gestione, e come aggiornare i nomi se l’edificio cambia proprietario o gestore.
Come garantire la sicurezza di inquilini, visitatori e personale sul tetto?
La sicurezza in un orto pensile si basa su tre accordi scritti: chi può salire sul tetto, come vengono sorvegliate le attività e come si segnalano gli incidenti. Le soglie per il lavoro vicino al bordo di un tetto cambiano da paese a paese. In Italia l’articolo 107 del D.Lgs. 81/2008 definisce lavoro in quota l’attività che espone al rischio di caduta da una quota posta ad altezza superiore a 2 m rispetto a un piano stabile. Negli Stati Uniti l’OSHA richiede protezioni anticaduta da 4 piedi (circa 1,2 m) nell’industria in generale e da 6 piedi (circa 1,8 m) nell’edilizia.
Per il vostro orto pensile, concordate quanto segue prima della prima visita:
- Accesso: chi ha chiavi o badge, se gli agricoltori urbani si registrano all’ingresso, quale percorso seguono con attrezzi e substrato e quali zone del tetto restano chiuse.
- Bordi del tetto: a che distanza dai bordi restano le zone coltivate e le attività, e quale regola locale fissa questa distanza.
- Attività: un referente dell’edificio, un responsabile del fornitore, un numero massimo di partecipanti e l’iscrizione anticipata.
- Comportamento: i partecipanti restano nelle zone segnalate e nessuno resta sul tetto senza un referente.
- Emergenze: chi chiama i soccorsi, dove si trova la cassetta di primo soccorso e come si evacua il tetto.
- Incidenti: che cosa conta come incidente, chi viene avvisato ed entro quando, e dove si conserva il registro.
Le registrazioni contano quanto le regole. Gli agricoltori urbani di MicroHabitat, per esempio, registrano ogni visita in MyUrbanFarm, e quei dati alimentano il report di fine stagione. Con qualsiasi fornitore, concordate come un incidente, un quasi incidente o un danno alla copertura arrivi al team dell’immobile, chi lo segnala ed entro quanto tempo, così che i problemi ricorrenti emergano prima di trasformarsi in sinistri.
Come si protegge la copertura e che cosa succede alla rimozione dell’orto?
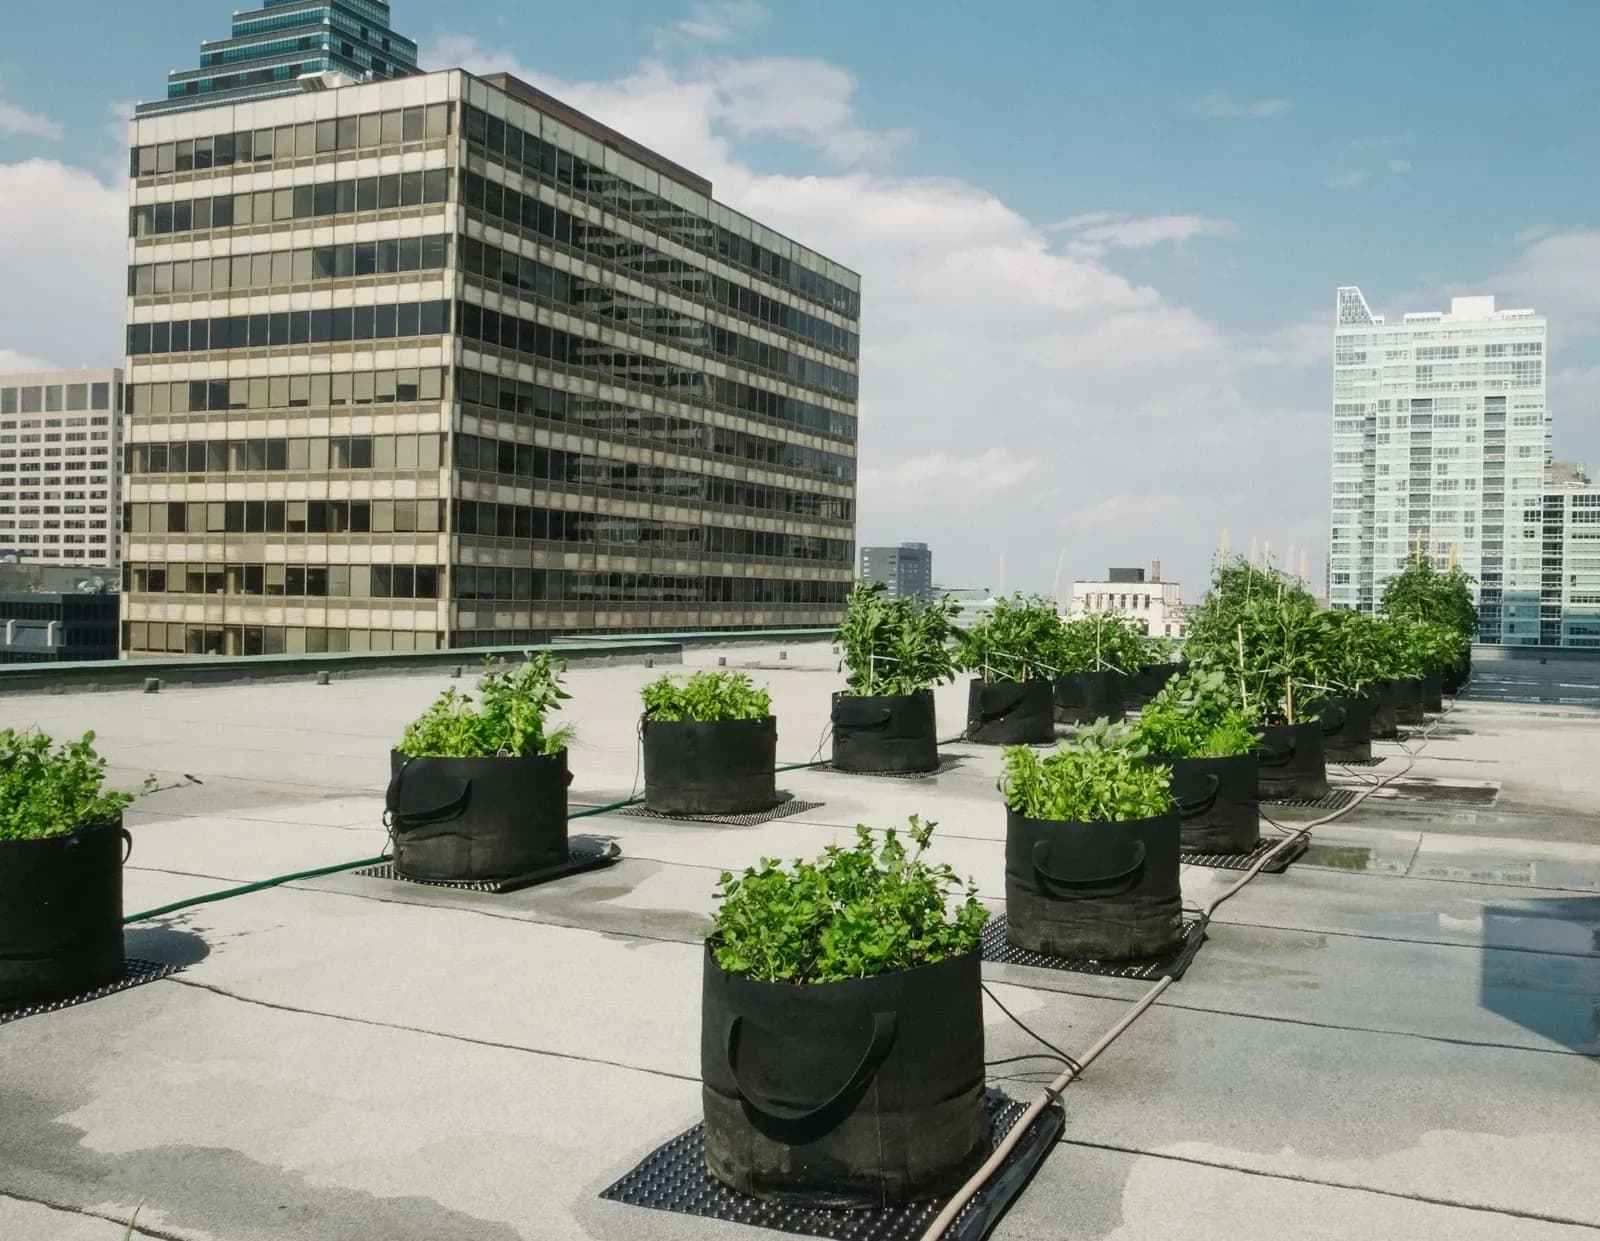
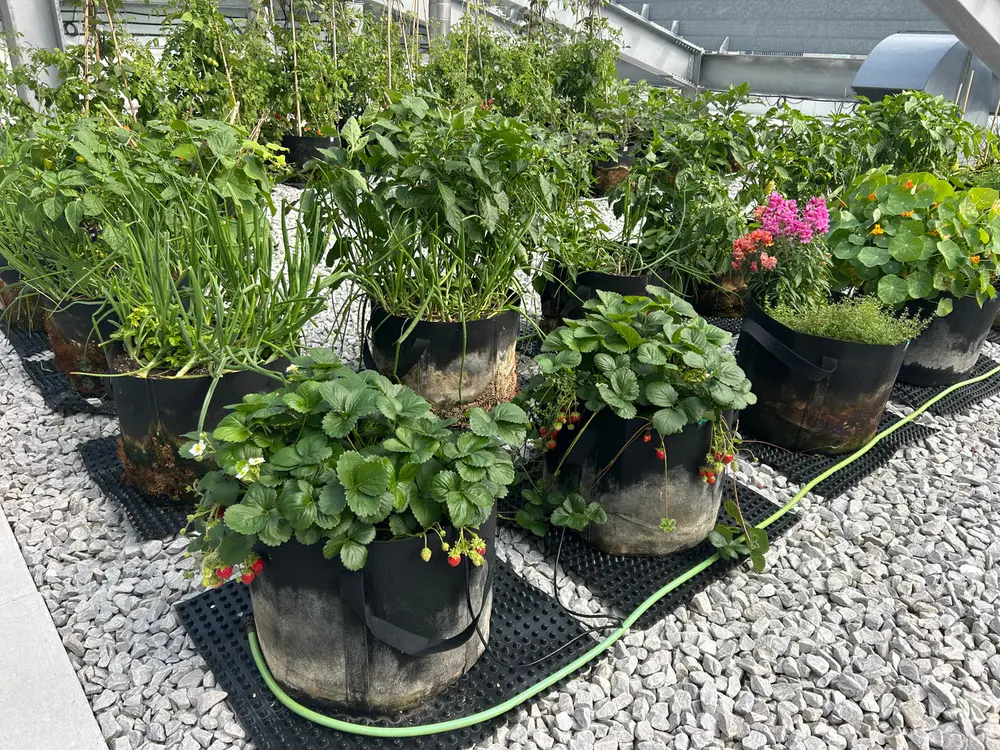
La copertura si protegge concordando, prima dell’installazione, dove possono stare i contenitori, su che cosa poggiano e come si documenta lo stato del tetto all’inizio e alla fine. Un orto in vasi di tessuto non ha bisogno di essere fissato al tetto, ma un contenitore concentra comunque peso, trattiene acqua e può ostruire uno scarico se è posizionato male. Chiedete regole di posa che lascino liberi scarichi e percorsi, tappetini di protezione sotto i contenitori e una documentazione fotografica datata della guaina prima del montaggio.
Il peso è una questione per l’ingegnere strutturista; la nostra guida sulla portata del solaio per un orto pensile spiega che cosa verifica. Se l’impermeabilizzazione è coperta dalla garanzia del produttore, chiedete all’impresa che l’ha posata se la garanzia pone condizioni per ciò che si appoggia sul tetto. Una clausola di rimozione e riconsegna dovrebbe poi precisare:
- chi rimuove contenitori, substrato, linee di irrigazione e cartelli, ed entro quale data;
- in che stato va riconsegnato il tetto rispetto alla documentazione iniziale;
- che cosa accade alle attrezzature tra una stagione e l’altra dove l’inverno interrompe la coltivazione;
- come si trasferisce il contratto se l’edificio viene venduto o cambia gestore.
Quando rivedere assicurazione e contratto per il 2027?
Rivedete assicurazione e contratto durante l’inverno, prima che si apra la finestra di installazione primaverile, così attestati, appendici e regole di accesso sono definiti prima che un solo vaso salga sul tetto. Partite dalle clausole dei contratti di locazione sull’uso del tetto, dai requisiti dell’assicuratore dell’edificio, dall’eventuale garanzia della copertura e dai documenti della stagione passata. Inviate poi bozza di contratto e attestato del fornitore al broker e al legale, così da firmare il contratto e definire le assicurazioni quest’inverno, lasciando il tempo per un’eventuale appendice prima di un’installazione nella primavera 2027.
Nei climi più miti il ciclo colturale è diverso, quindi adattate i tempi alla vostra stagione. Chi gestisce più edifici può usare un’unica lista e annotare le differenze sito per sito; la nostra pagina sull’agricoltura urbana per il settore immobiliare commerciale mostra come un programma si inserisce in un portafoglio.
Domande frequenti
Un orto pensile cambia il premio dell’assicurazione dell’edificio?
Può rispondere solo il vostro assicuratore, e la risposta dipende dalla polizza e dall’edificio. Informate il broker dell’orto e delle attività previste prima dell’installazione, così il nuovo uso del tetto risulta dichiarato.
Chi è responsabile se un partecipante si fa male durante una raccolta?
Dipende da come sono andati i fatti, dai contratti in essere e dalla legge del luogo in cui si trova l’edificio. Proprio per questo supervisione, dimensione dei gruppi e assicurazioni vanno concordate prima della prima attività, con il parere del vostro legale.
I partecipanti devono firmare una liberatoria o un modulo di iscrizione?
Alcune organizzazioni usano un modulo di iscrizione per sapere chi si trova sul tetto. Il valore giuridico di una liberatoria varia da paese a paese, quindi chiedete al vostro legale prima di farvi affidamento. Nessun modulo sostituisce la supervisione.
Se state pianificando un orto pensile per la primavera 2027, inviate questa lista al vostro broker già quest’inverno e chiedete presto al fornitore l’attestato di polizza e la bozza di contratto, così tutto sarà pronto prima dell’inizio della stagione.