Sur cette page
Réponse rapide : Le contrat et le droit local fixent les responsabilités d’un potager sur le toit. Souvent, le propriétaire répond du toit, des accès et de l’immeuble ; le prestataire, de son travail et de son personnel ; les activités suivent un encadrement convenu d’avance. Faites valider ce partage et les assurances cet hiver par votre courtier et votre avocat, avant de signer pour 2027.
Dans notre guide : Ferme extérieure.
L’assurance d’un potager sur le toit est une question que l’on remet volontiers à plus tard, jusqu’à ce qu’un renouvellement de bail ou un questionnaire de prêteur la fasse ressurgir. À ce moment-là, le potager est installé, le calendrier des activités est fixé et plus personne ne sait qui a accepté quoi. Là où l’hiver interrompt la culture, la saison extérieure est terminée et la prochaine fenêtre d’installation sera le printemps 2027 : les mois qui viennent sont donc le bon moment pour régler contrats, garanties et responsabilité civile.
Cet article propose une liste de questions à poser à votre courtier et à votre avocat ; ce n’est pas un conseil juridique ni un conseil en assurance. Les règles, les montants d’usage et la rédaction des polices varient d’un pays et d’une province à l’autre, et seuls les professionnels qui lisent vos documents peuvent dire ce dont votre immeuble a besoin.
Qui répond de quels risques dans un potager sur le toit ?
C’est votre contrat et le droit applicable là où se trouve l’immeuble qui décident qui répond de quoi ; la meilleure préparation consiste à classer chaque risque selon qui le maîtrise, avant de rencontrer votre courtier et votre avocat. Le propriétaire ou le gestionnaire maîtrise le toit, le chemin d’accès et les règles de l’immeuble. Le prestataire maîtrise la façon dont ses agriculteurs urbains travaillent, le matériel qu’ils apportent et le déroulement des activités qu’ils animent. Les occupants et les visiteurs ne maîtrisent presque rien : leur sécurité doit donc être organisée par les deux autres.
Le tableau ci-dessous est un point de départ courant, pas une règle. Ce sont le contrat et le droit local qui fixent la répartition finale de chaque risque : traitez chaque ligne comme une question à vérifier avec votre courtier et votre avocat.
| Risque | Responsable habituel | À demander |
|---|---|---|
| Structure et charges du toit | Le propriétaire, conseillé par un ingénieur en structure | Un avis de l’ingénieur avant de figer l’aménagement |
| Membrane d’étanchéité et drains | Le propriétaire, dans le cadre d’une éventuelle garantie de toiture | Des règles d’implantation, des tapis de protection et un état des lieux |
| Accès, rives du toit et garde-corps | Le propriétaire ou le gestionnaire | Des règles d’accès écrites et un plan des zones ouvertes et fermées |
| Accident du personnel du prestataire | Le prestataire, en tant qu’employeur | La preuve qu’il est à jour de ses obligations sociales |
| Dommages causés par le travail du prestataire | Le prestataire | Une attestation de responsabilité civile, avec des montants validés par votre courtier |
| Occupants et visiteurs pendant les activités | Partagé entre l’hôte de l’immeuble et le prestataire | Un responsable désigné, un nombre maximal de participants et une procédure d’incident |
Les décisions liées à la météo et les vérifications saisonnières ont aussi besoin d’un responsable. Notre point d’automne sur les responsabilités autour d’un potager sur le toit traite ce partage ; nous ne le reprenons pas ici.
Quelles assurances le prestataire doit-il détenir ?
Attendez du prestataire une assurance de responsabilité civile pour les dommages que son travail pourrait causer à autrui, et une couverture pour ses propres salariés s’ils se blessent au travail ; votre courtier décide des garanties et des montants à exiger. Le nom de ces garanties et le régime de couverture des salariés varient d’un pays et d’une province à l’autre. Vérifiez aussi que le contrat d’assurance décrit bien le travail que le prestataire fera réellement sur votre toit, ateliers compris.
La preuve à demander dépend de l’endroit où se trouve l’immeuble. En France, pour tout contrat d’au moins 5 000 € hors taxes, le donneur d’ordre doit demander à son cocontractant une attestation de vigilance de l’Urssaf dès la conclusion du contrat, puis tous les six mois jusqu’à sa fin ; elle indique que l’entreprise est à jour de ses obligations sociales. Au Québec, la CNESST rappelle qu’un donneur d’ouvrage pourrait être tenu responsable des cotisations d’un entrepreneur qui ne les paie pas, et propose une attestation de conformité. Votre avocat vous dira quelle règle s’applique à votre contrat.
Les montants de garantie relèvent de votre courtier, en fonction du bail, du prêteur et de l’assurance de l’immeuble. À titre d’exemple, les programmes de MicroHabitat incluent une assurance responsabilité civile, décrite dans sa FAQ ; demandez la même information par écrit à tout prestataire. D’autres questions à lui poser figurent dans notre guide pour choisir une entreprise d’agriculture urbaine.
Que prouve vraiment une attestation d’assurance ?
Une attestation d’assurance, que l’on appelle souvent certificat d’assurance au Québec, prouve qu’un contrat existait à la date où elle a été émise, sans plus. Elle résume des garanties, mais elle ne remplace ni le contrat, ni ses exclusions, ni ses conditions. Demandez à votre courtier si, et comment, vous seriez prévenu d’une résiliation ou d’une modification du contrat en cours de saison.
À réception d’une attestation, vérifiez avec votre courtier les points suivants :
- L’assuré nommé est bien l’entité juridique qui signe votre contrat.
- La période de validité couvre toute la saison, installation et retrait compris.
- Les garanties et les montants correspondent à ce que vous avez demandé.
- Les activités déclarées incluent l’agriculture urbaine, l’installation et les activités avec participants.
- Une nouvelle attestation vous parvient à chaque renouvellement, au lieu de la copie de l’an dernier.
Le propriétaire doit-il figurer comme assuré additionnel ?
C’est à votre courtier de dire si le propriétaire doit figurer comme assuré additionnel, en fonction de votre bail et de votre propre assurance. En Amérique du Nord, un propriétaire peut demander à être ajouté ainsi à la police de responsabilité civile du prestataire. Un bulletin du régulateur des assurances du Connecticut précise que ce statut s’obtient par un avenant ou par une désignation dans la police elle-même, et qu’il peut entraîner un coût ; le même bulletin rappelle qu’une attestation ne confère aucun droit à son détenteur.
Si vous retenez cette option, demandez l’avenant lui-même, pas seulement une attestation qui le mentionne, et listez les entités à inclure, par exemple la société propriétaire et la société de gestion. Hors d’Amérique du Nord, la pratique et le vocabulaire peuvent être différents : demandez à votre courtier comment protéger les intérêts du propriétaire, et à votre avocat comment le contrat doit répartir les responsabilités. Dans tous les cas, convenez de la mise à jour des noms si l’immeuble change de propriétaire ou de gestionnaire.
Comment assurer la sécurité des occupants, des visiteurs et du personnel sur le toit ?
La sécurité d’un potager sur le toit repose sur trois accords écrits : qui peut monter sur le toit, comment les activités sont encadrées et comment les incidents sont signalés. En France, l’INRS indique que les chutes de hauteur sont la deuxième cause d’accidents mortels liés au travail, après le risque routier. Au Québec, la CNESST exige des garde-corps lorsqu’un travailleur risque une chute de plus de 3 m, ou à défaut une protection contre les chutes. Aux États-Unis, l’OSHA impose une protection à partir de 4 pieds (environ 1,2 m) dans l’industrie en général et de 6 pieds (environ 1,8 m) dans la construction.
Pour un potager sur le toit, convenez de ce qui suit avant la première visite :
- Accès : qui détient les clés ou les badges, si les agriculteurs urbains se présentent à l’accueil, quel trajet ils empruntent avec leurs outils et le substrat, et quelles zones du toit restent fermées.
- Bords du toit : à quelle distance des rives restent les zones de culture et les activités, et quelle règle locale fixe cette distance.
- Activités : un hôte désigné par l’immeuble, un animateur désigné par le prestataire, un nombre maximal de participants et une inscription préalable.
- Conduite : les participants restent dans les zones balisées et personne ne reste sur le toit sans hôte.
- Urgences : qui appelle les secours, où se trouve la trousse de premiers soins et comment évacuer le toit.
- Incidents : ce qui en constitue un, qui est prévenu et dans quel délai, et où le registre est conservé.
Les registres comptent autant que les règles. Les agriculteurs urbains de MicroHabitat, par exemple, consignent chaque visite dans MyUrbanFarm, et ces relevés alimentent le bilan de fin de saison. Quel que soit votre prestataire, convenez de la façon dont un incident, un quasi-accident ou un dommage à la toiture parvient à l’équipe immobilière, de qui le signale et dans quel délai, afin de repérer les problèmes récurrents avant qu’ils ne donnent lieu à des sinistres.
Comment protéger la toiture et organiser le retrait du potager ?
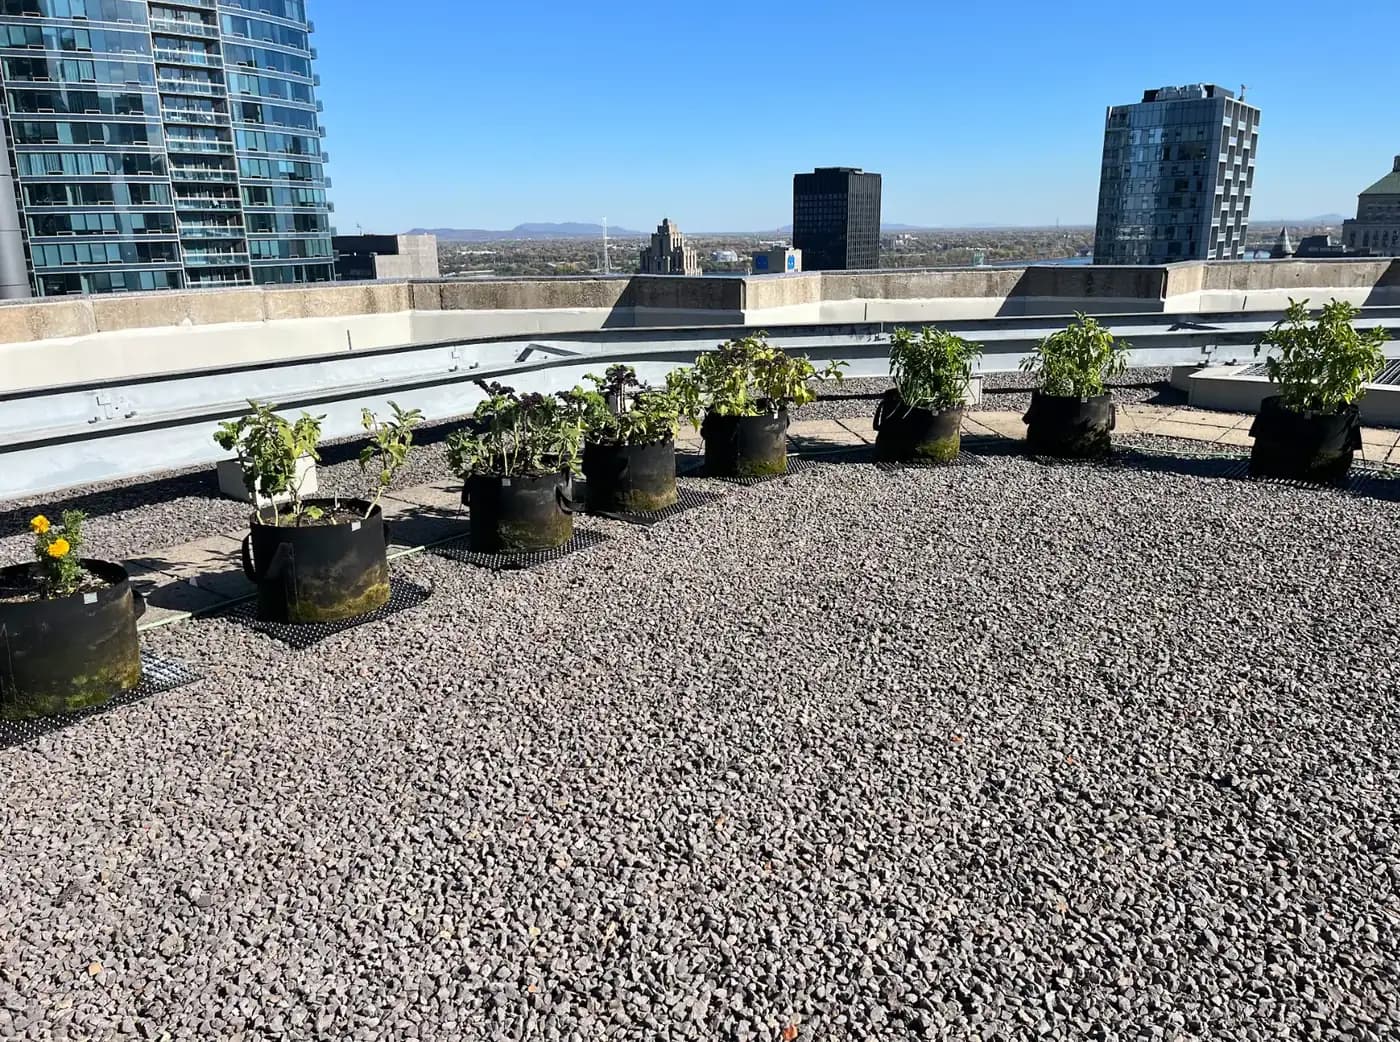
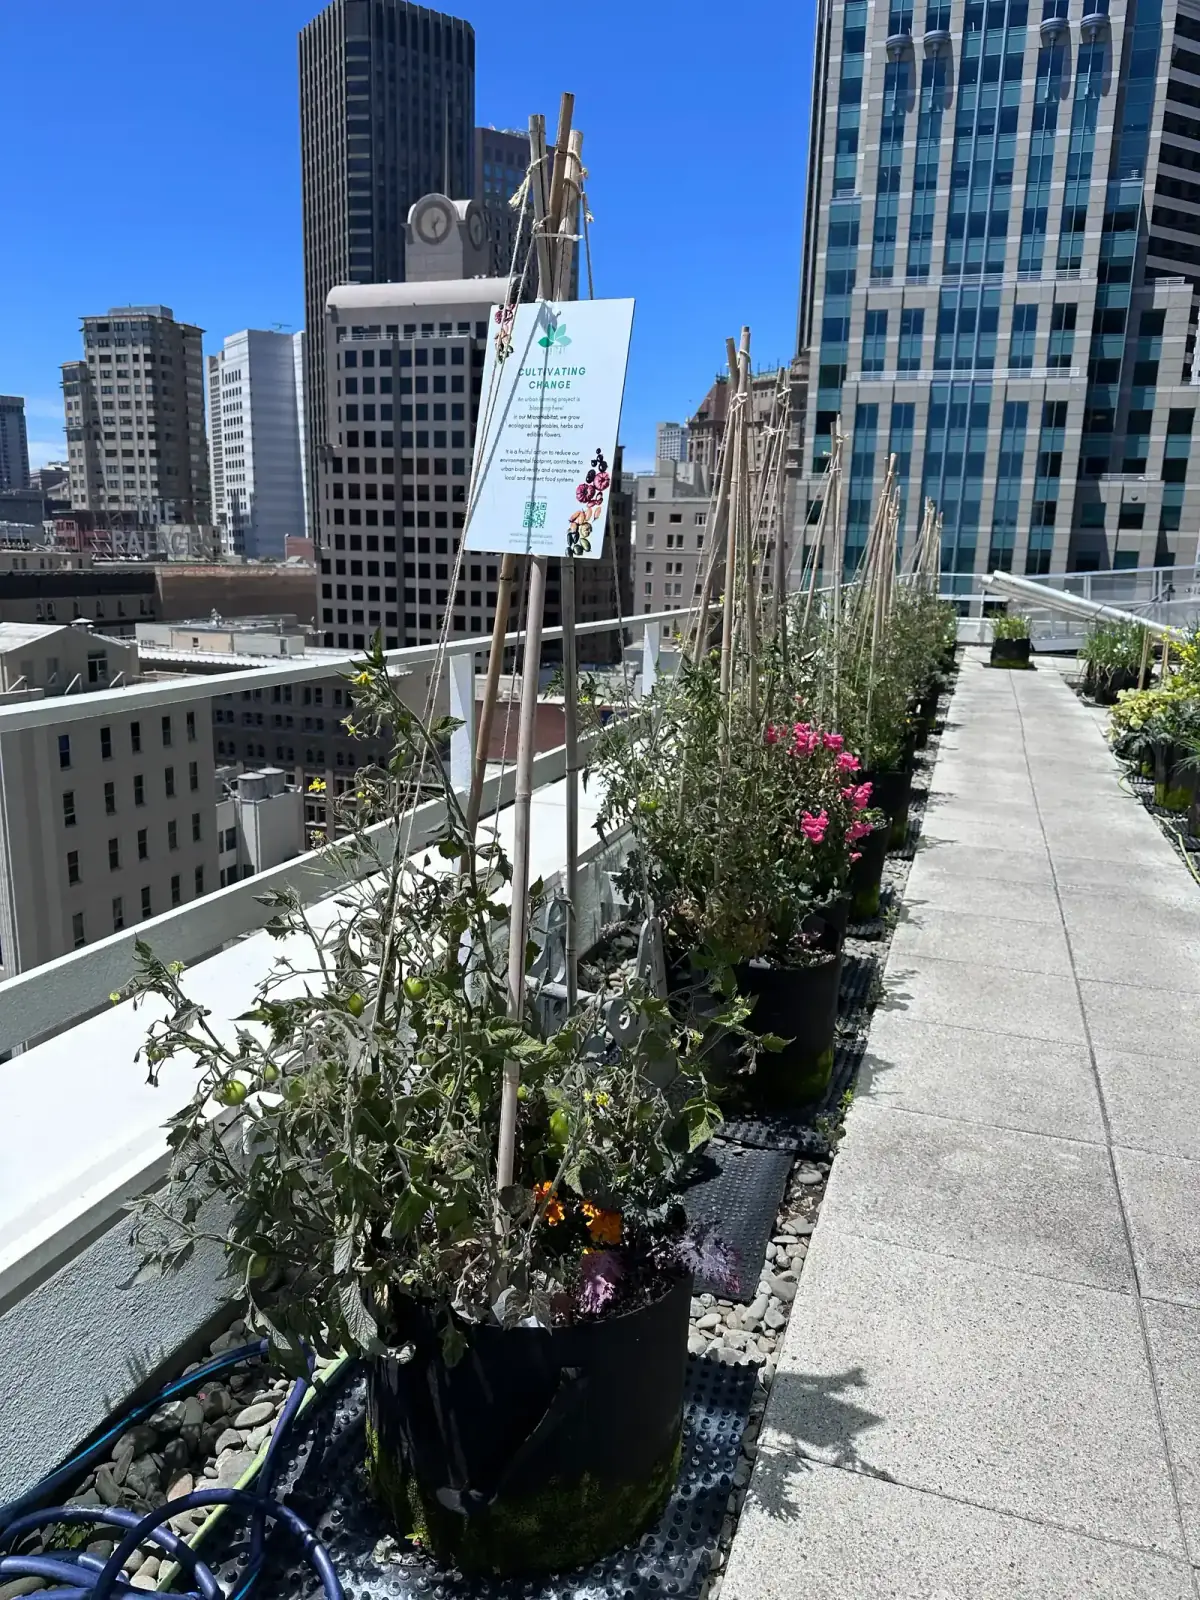
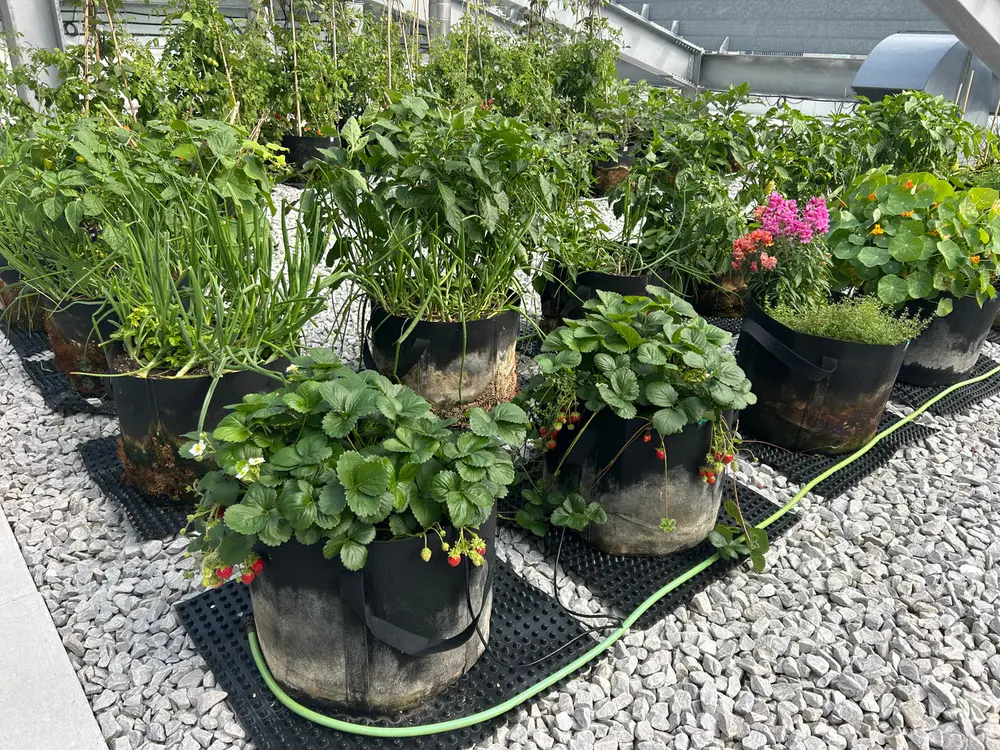
On protège la toiture en convenant, avant l’installation, de l’emplacement des contenants, de ce sur quoi ils reposent et de la façon de consigner l’état du toit au début et à la fin. Un potager en pots de tissu n’a pas besoin d’être fixé au toit, mais un contenant concentre tout de même du poids, retient de l’eau et peut boucher un drain s’il est mal placé. Demandez des règles d’implantation qui laissent drains et circulations dégagés, des tapis de protection sous les contenants et un relevé photo daté de la membrane avant toute installation.
Le poids relève de l’ingénieur en structure ; notre guide sur la capacité portante du toit explique ce qu’il vérifie. Si la membrane est sous garantie du fabricant, demandez à votre couvreur si cette garantie pose des conditions pour ce qui est déposé sur le toit. La clause de retrait et de remise des lieux doit ensuite préciser :
- qui retire contenants, substrat, lignes d’irrigation et signalétique, et à quelle date ;
- l’état du toit attendu à la remise, comparé à l’état des lieux de départ ;
- le sort du matériel entre deux saisons, là où l’hiver interrompt la culture ;
- la reprise du contrat si l’immeuble est vendu ou change de gestionnaire.
Quand revoir l’assurance et le contrat pour 2027 ?
Revoyez assurance et contrat pendant l’hiver, avant l’ouverture de la fenêtre d’installation du printemps, afin que les attestations, les avenants et les règles d’accès soient réglés avant qu’un seul pot ne monte sur le toit. Commencez par les clauses du bail sur l’usage du toit, les exigences de votre assureur, l’éventuelle garantie de toiture et les registres de la saison passée. Envoyez ensuite le projet de contrat et l’attestation du prestataire à votre courtier et à votre avocat, pour signer le contrat et régler les assurances cet hiver, en laissant le temps d’émettre un éventuel avenant avant une installation au printemps 2027.
Sous des climats plus doux, le cycle de culture est différent : adaptez ce calendrier à votre propre saison. Les équipes qui gèrent plusieurs immeubles peuvent utiliser une seule liste et noter les différences site par site ; notre page sur l’agriculture urbaine pour l’immobilier commercial montre comment un programme s’intègre à un portefeuille.
Questions fréquentes
Un potager sur le toit modifie-t-il notre prime d’assurance ?
Seul votre assureur peut répondre, et la réponse dépend de votre police et de votre immeuble. Informez votre courtier du projet et des activités prévues avant l’installation, afin que ce nouvel usage du toit soit déclaré.
Qui est responsable si un participant se blesse lors d’une récolte ?
Cela dépend des faits, des contrats en place et du droit applicable là où se trouve l’immeuble. C’est précisément pour cela que l’encadrement, la taille des groupes et les assurances doivent être convenus avant la première activité, avec l’avis de votre avocat.
Faut-il faire signer une décharge ou un formulaire d’inscription ?
Certaines organisations utilisent un formulaire d’inscription pour savoir qui se trouve sur le toit. La valeur juridique d’une décharge varie selon les pays et les provinces : demandez l’avis de votre avocat avant de vous y fier, et gardez en tête qu’aucun formulaire ne remplace l’encadrement.
Si vous prévoyez un potager sur le toit pour le printemps 2027, transmettez cette liste à votre courtier dès cet hiver et demandez tôt au prestataire son attestation et son projet de contrat, pour que tout soit prêt avant la saison.